500円玉貯金は損?換金手数料の罠と2026年最新の裏技解説
かつて「手軽で確実に貯まる」と親しまれた500円玉貯金ですが、近年の金融機関による硬貨入金手数料の改定に伴い、「貯めた硬貨を両替すると損をする」「せっかくの貯金が手数料で目減りした」といった声がSNSを中心に広がっています。
小銭をコツコツ貯める王道の節約術は、本当に時代遅れの損な習慣になってしまったのでしょうか。大手銀行やゆうちょ銀行の最新ルールを踏まえ、手数料負けしない換金の裏技や挫折を防ぐ実践的なノウハウを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融機関の硬貨取扱手数料の有料化により、大量の硬貨を一度に窓口やATMへ預け入れると数千円の手数料が引かれるリスクがある。
- 要点2:無料枠(窓口1回あたり50〜100枚など)の活用や、駅・スーパーのセルフレジでの計画的な利用により手数料ゼロでの換金・消化は十分可能。
- 要点3:新500円玉への機器対応状況や重さ・保管リスクを理解し、行動経済学に基づいた「出口戦略」を持つことが成功の鍵となる。
【真相検証】「換金すると損する」は本当か?硬貨入金手数料改定の実態
「500円玉貯金は損をする」という噂の発端は、各金融機関が相次いで導入した硬貨取扱手数料にあります。かつては無料だった小銭の預け入れに対し、現在では窓口・ATMを問わず一定枚数を超えると手数料が差し引かれる仕組みが定着しました。
例えば、500円玉を1,000枚貯めて50万円を作ったとします。これを手数料体系を把握せずに窓口へ持ち込んだ場合、枚数に応じた硬貨預払手数料として1,000円〜2,000円以上が徴収されるケースが珍しくありません。特に100円玉や10円玉などの少額硬貨が混ざっていると、手数料が入金額を上回る「手数料負け」が発生することさえあります。
しかし、500円玉は硬貨の中で最も額面が高いため、適切な預け入れルールさえ守れば手数料負担を完全に回避できます。「換金すると減る」というのは無計画に入金した場合の事象であり、仕組みを知る預金者にとっては今なお有効な貯金手段です。

【2026年最新】主要金融機関の硬貨預払手数料・銀行比較一覧
貯まった500円玉を口座に入金、または紙幣へ両替する際、各金融機関でどのような費用が発生するのかを比較整理しました。手数料体系は改定が重ねられており、利用前の事前チェックが必須です。
| 金融機関 | 窓口入金の無料枚数 | ATM硬貨取扱手数料 | 編集部の見解・活用ポイント |
|---|---|---|---|
| ゆうちょ銀行 | 50枚まで無料 (51〜100枚:550円) | 1枚から有料 (1〜25枚:110円〜) | 窓口の50枚以内(2.5万円分)を都度入金するのが最も安全。ATM利用は避けるのが鉄則。 |
| 三菱UFJ銀行 | 100枚まで無料 (101〜500枚:550円) | 平日特定時間帯無料 (1回100枚まで) | 窓口・ATMともに100枚(5万円分)まで無料枠があり、大手メガバンクの中では使い勝手が良い。 |
| 三井住友銀行 | 300枚まで無料 (301〜500枚:550円) | 店舗ATMで硬貨受付 (1回あたり制限あり) | 窓口での無料枠が300枚(最大15万円分)と広範。まとまった枚数を一度に処理したい場合に有利。 |
| みずほ銀行 | 100枚まで無料 (101〜500枚:550円) | 店舗ATMで対応 (時間帯・枚数制限あり) | 100枚(5万円分)を目安に小分け入金を行う運用がベスト。 |
500円玉貯金はいくら貯まる?貯金箱のサイズと満タン時の目安
貯金箱の容量や形状によって、最終的に手元に残る金額は大きく異なります。目標設定を誤ると途中でモチベーションが低下するため、具体的な数値感を把握しておくことが重要です。
定番アイテムごとの満タン時の目安金額と総重量は以下の通りです:
- 10万円・30万円専用の小型缶:200〜600枚程度。総重量は約1.4kg〜4.2kgと扱いやすく、初心者でも達成感を味わいやすいサイズです。
- 500mlペットボトル:約250〜300枚が入り、金額にして約12万〜15万円。手軽に用意できる反面、硬貨の投入口を加工する必要がある点に注意が必要です。
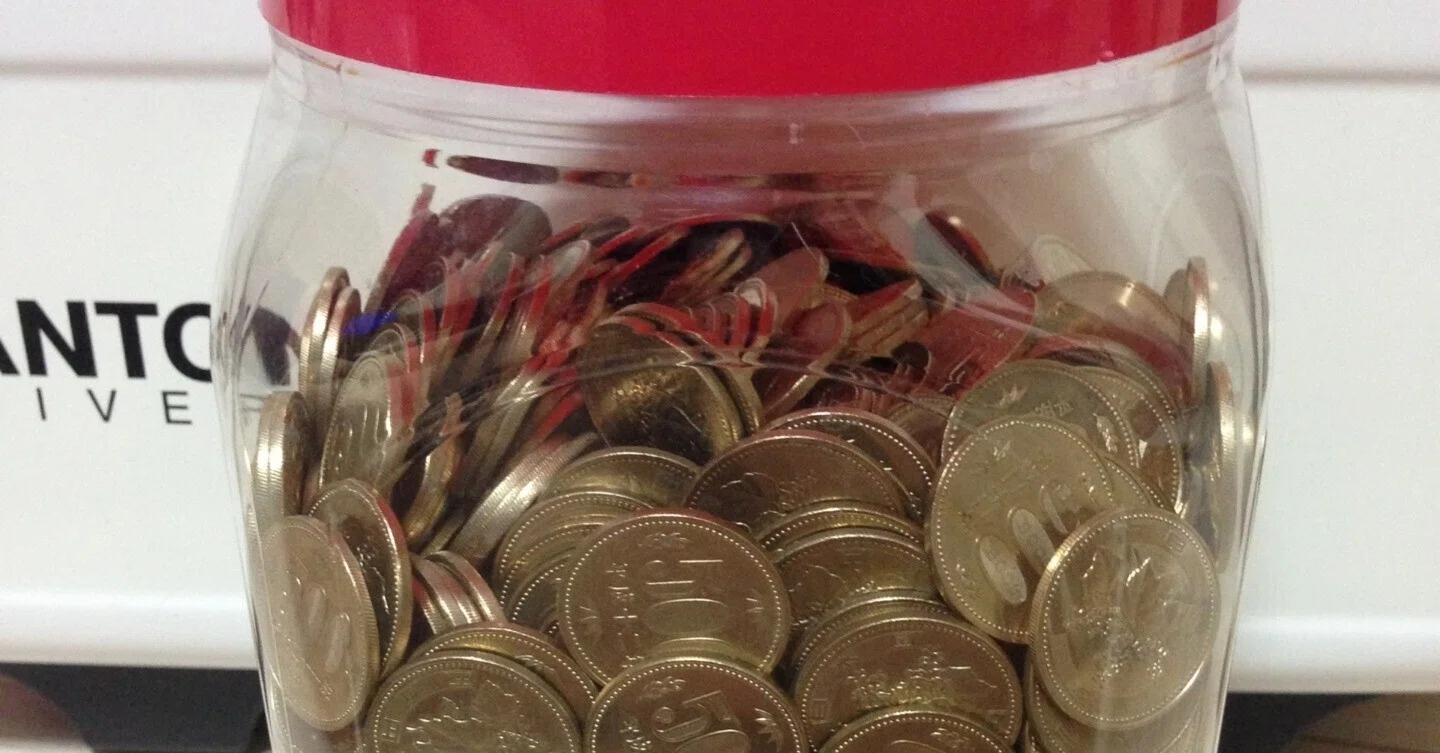
- 100万円貯金箱(大型サイズ):満杯時には2,000枚の硬貨が詰まり、総重量は約14kgに達します。持ち運び自体が重労働になるため、途中で保管場所を動かすのが困難になります。
大容量タイプを選ぶ場合は、換金時の小分け作業や運搬手段まで見越して設置場所を決める必要があります。

【実態検証】セルフレジで新500円玉が使えない問題とネットの評判
令和3年(2021年)11月に発行が開始された新500円玉(バイカラー・クラッド貨幣)は、2色構造や異形斜めギザなど高度な偽造防止技術が採用されています。しかし、この仕様変更が貯金の実用面に思わぬ影響を与えています。
ネット上の口コミやSNSの投稿では、次のような不満や戸惑いの声が多く見られます:
- 「スーパーや駅のセルフレジで新500円玉だけ弾かれて戻ってくる」
- 「旧型の自動販売機や駐車場の精算機で使えず、現金払いで焦った」
- 「貯金箱から小分けして買い物に使おうとしたが、機械が非対応で結局窓口へ行く羽目になった」
主要コンビニや大手スーパーの精算機では改修が進んでいるものの、地方の券売機や個人商店のレジ機では未対応の設備が依然として残っています。貯金箱の中に新旧硬貨が混在している場合、日常の決済で消費する際は投入先の対応状況を確認しておく必要があります。
手数料無料で換金する裏技と賢い出口戦略
手数料を一切払わずに500円玉貯金を現金や資産へ換えるには、いくつかの確立されたルートが存在します。
最も確実なのは、「窓口の無料枚数内での計画的な小分け預け入れ」です。例えば、口座を持つ金融機関の窓口に月1〜2回立ち寄り、50枚(2.5万円)または100枚(5万円)ずつ預け入れることで、手数料ゼロのまま全額を預金残高に反映させられます。
もう一つの有効策は、日常の買い物におけるセルフレジ活用です。スーパーやドラッグストアの自動精算機では、1回の会計で硬貨を複数枚(多くの機械で20〜30枚程度)投入できます。食料品や日用品の支払いに500円玉を5〜10枚ずつ充当していけば、生活費を浮かせながら自然に硬貨を消化できます。
【プロの結論】500円玉貯金のメリット・デメリットと挫折しないコツ
行動経済学の観点から見ると、500円玉貯金は「強制的に視覚的な達成感を得られる」という強力な心理的メリットを持っています。手元で硬貨が積み上がる重量感は、デジタル残高の数字が増える以上の満足感を生み出します。
一方で、キャッシュレス決済の普及により「お釣りで500円玉を作る機会そのものが激減した」という構造的デメリットは無視できません。わざわざ小銭を作るために千円札を崩す行為は、無駄な支出を誘発する本末転倒なリスクを孕んでいます。
おすすめできる人・慎重になるべき人の判断基準
- 向いている人:現金決済の頻度が高く、目に見える形で貯金の進捗を実感したい人。小分けして銀行へ行く手間を苦に感じない人。
- おすすめできない人:生活の大半をクレジットカードやQRコード決済で完結させている人。大量の硬貨を一気に片付けたいズボラな性格の人。
挫折を防ぐ最大のコツは、「無理に500円玉を作ろうとしないこと」と「100万円などの過大なゴールを最初から設定せず、3万円〜5万円単位で一度清算するサイクルを作ること」です。
【500円玉貯金】に関するよくある質問(FAQ)
Q1:郵便局の窓口で500円玉を入金する場合、何枚まで手数料無料ですか?
A1:ゆうちょ銀行の窓口では、1回の手続きにつき硬貨50枚まで無料で口座に入金できます。51枚以上になると550円以上の手数料が発生するため、1回あたり2万5,000円(50枚)以内で持ち込むのが最適です。
Q2:貯まった500円玉を銀行で「紙幣に両替」してもらうのは無料ですか?
A2:両替手続きの場合、口座への預け入れよりも無料枠が厳しく設定されている金融機関が多く、原則として有料または10枚程度に制限されるケースが一般的です。両替ではなく「口座への入金」を行い、その後ATMで紙幣を引き出す方法を推奨します。
Q3:ネット銀行しか口座を持っていませんが、500円玉を入金できますか?
A3:ネット銀行の提携ATM(セブン銀行やローソン銀行など)は基本的に硬貨の預け入れに対応していません。実店舗を持つメガバンクや地方銀行、ゆうちょ銀行の口座を経由して入金し、ネット銀行へ資金移動させる必要があります。
まとめ:2026年の500円玉貯金は「出口戦略」で決まる
硬貨取扱手数料が定着した現代において、500円玉貯金は「ただ貯めるだけ」では思わぬ手数料リスクに直面します。しかし、各行の無料枠を活用した分散入金や、日々の買い物でのスマートな消費を組み合わせれば、手数料ゼロで堅実に資産を築くことが可能です。
貯蓄を成功させる本質は、自分のライフスタイルに合った無理のないルール設計にあります。貯金箱のサイズや換金手順をあらかじめ決めた上で、賢く楽しく貯蓄を進めていきましょう。 (出典: 500 円 玉 貯金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。