福岡県民共済は本当にお得?割戻金の真実とデメリットを徹底検証
物価高や社会保険料の上昇が家計を圧迫する中、固定費削減の筆頭候補として見直されているのが医療保険や生命保険です。福岡県内でも、圧倒的な手頃さと知名度を誇る「福岡県民共済」への加入や乗り換えを検討する世帯が急増しています。月々わずか数千円の掛け金で手厚い助け合いが受けられる仕組みは、確かに魅力的な選択肢に見えます。
しかし、「掛け金が安いから」「みんなが入っているから」という理由だけで安易に加入を決めるのは危険です。年齢による保障カットや持病に関する告知基準の厳しさなど、契約後に「こんなはずではなかった」と後悔する落とし穴も確実に存在します。福岡県民共済の2026年最新保障内容や実際の割戻金率、利用者の生々しい口コミ評判、そして民間保険との決定的な違いまで、徹底的に掘り下げて検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:福岡県民共済の最大の強みは手頃な掛け金と平均30%前後の高い割戻金であり、実質的な保険料負担は業界トップクラスの安さを誇る。
- 要点2:60歳以降の保障自動減額や85歳での保障終了、先進医療・重度障害に対する一時金の薄さといったデメリットを理解した備えが不可欠。
- 要点3:健康状態に問題がなく、現役世代の「ベースとなる掛け捨て保障」を最小限のコストで確保したい人に最適な選択肢となる。
【2026年最新】福岡県民共済の基本保障と驚異的な割戻金の実態
福岡県民共済は、消費生活協同組合法に基づき厚生労働省の認可を受けて運営されている非営利組織「全国生活協同組合連合会(全国生協連)」に加盟する共済事業です。福岡県内に居住または勤務している人を対象に、組合員同士が掛け金を出し合って助け合う「相互扶助」の精神で成り立っています。
営利を目的としないため、事業運営で生じた剰余金は「割戻金(わりもどしきん)」として加入者に返還されます。この割戻金こそが、福岡県民共済が多くの県民に選ばれ続けている最大の理由です。
福岡県民共済における直近の決算データや事業報告書を確認すると、主力である「総合保障型」や「入院医療保障型」の割戻率は例年30%〜40%前後で推移しています。たとえば月額2,000円の掛け金を1年間支払った場合(年間24,000円)、約7,000円〜8,000円程度が8月頃に口座へ振り込まれる計算です。これにより、実質的な月額負担は約1,300円〜1,400円程度まで圧縮されます。
提供されている基本コースは非常にシンプルで分かりやすい設計です。18歳から64歳まで加入できる主力コースに加え、0歳〜17歳を対象とした「こども共済」、65歳〜85歳を対象とした「熟年型」、さらに住まいを守る「新型火災共済」まで幅広く展開されています。

【徹底比較】主要コース一覧と民間医療保険との決定的な違い
福岡県民共済が持つ保障バランスとコストパフォーマンスを正確に把握するため、主要コースの詳細および一般的な民間医療保険とのスペック比較を整理しました。
| コース名・プラン | 月額掛け金(税込) | 主な保障内容(入院・死亡など) | 編集部の見解・評価 |
|---|---|---|---|
| 総合保障2型 (18歳〜64歳) | 2,000円 (実質 約1,300円) | 入院:日額4,500円(病気)/ 5,000円(ケガ) 死亡:病気400万円 / 事故800万円 | 入院給付金と死亡保障のバランスが秀逸。現役世代の基礎保障としてコスパ最高峰。 |
| 入院医療保障型 (18歳〜64歳) | 2,000円 (実質 約1,300円) | 入院:日額10,000円(1日目〜124日目) 手術:最高20万円(内容に応じる) | 医療特化型。死亡保障を削り、短期・長期入院の自己負担カバーに集中した設計。 |
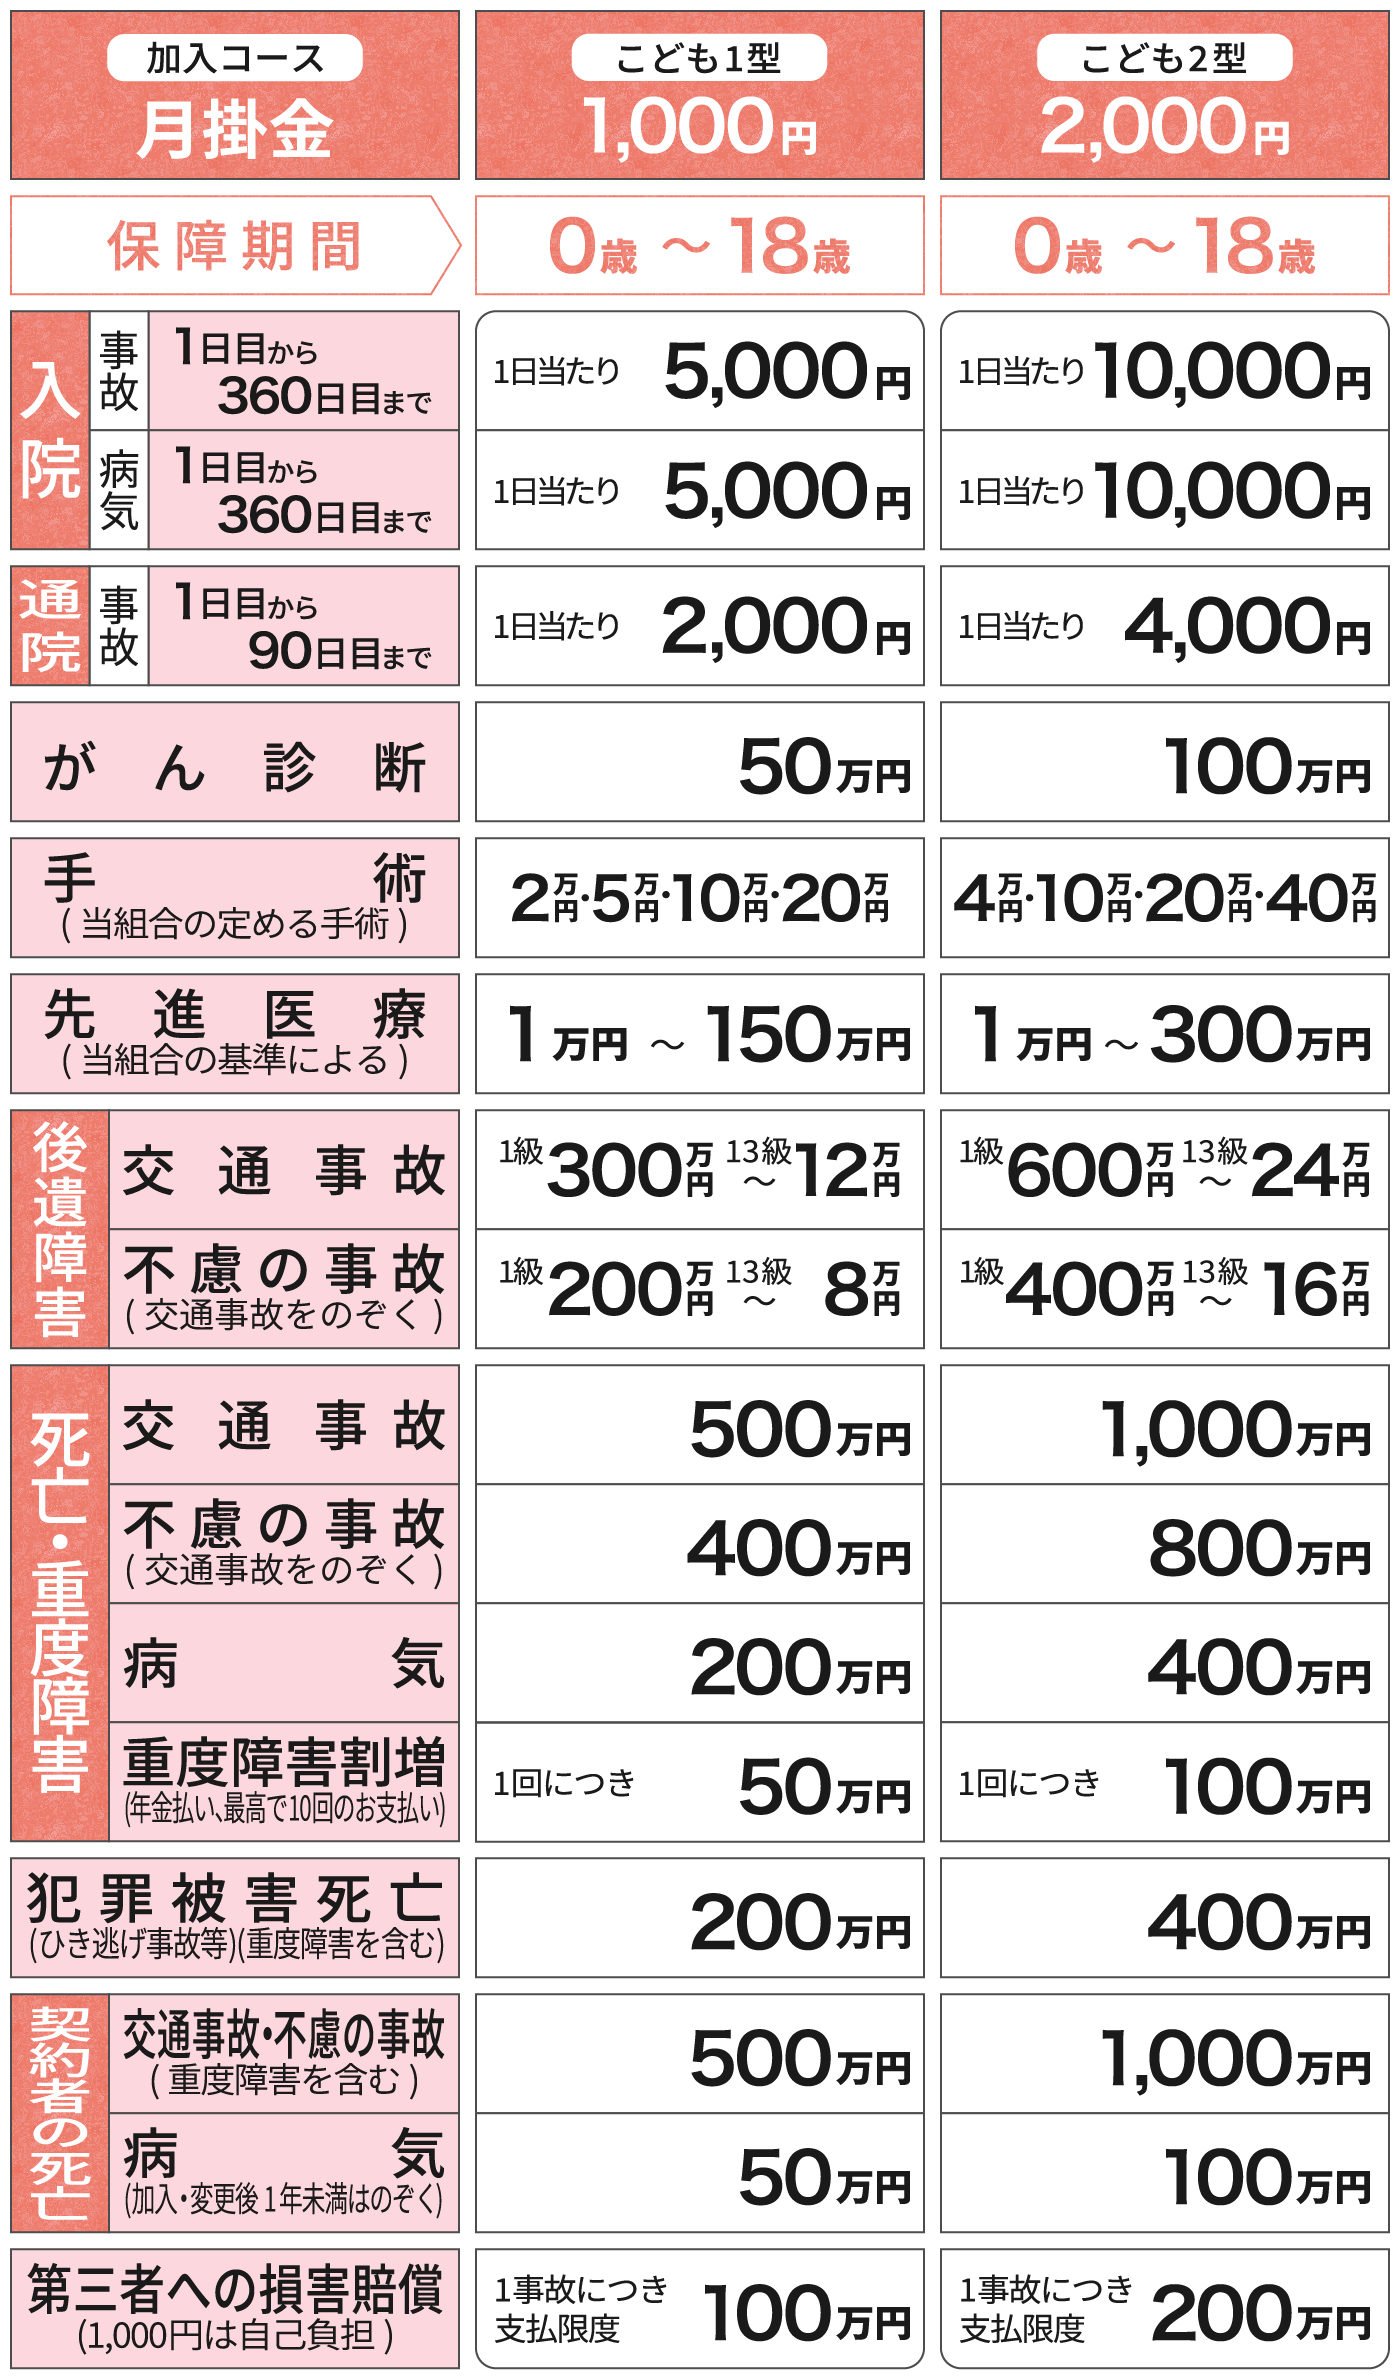
| こども2型 (0歳〜17歳) | 2,000円 (実質 約1,400円) | 入院:日額5,000円 賠償責任:最高200万円 / 骨折等の一時金 | 子供特有のケガや第三者への物損事故賠償まで手厚くカバー。親世代の支持が極めて高い。 |
| 新型火災共済 (住宅・家財) | 木造・鉄筋等で変動 (民間火災保険の半額水準) | 火災・落雷・風水害・地震見舞金など 最高6,000万円程度まで | 掛け金が極めて安く割戻金も発生。ただし地震補償額の上限は民間より抑えめ。 |
| 一般的な民間医療保険 (30代終身加入) | 3,500円〜6,000円 (割戻金なし) | 入院:日額5,000円〜1万円 先進医療:通算2,000万円 / 三大疾病一時金 | 一生涯保障が変わらず先進医療も万全だが、掛け金総額は共済に比べて高額になる。 |
福岡県民共済の医療保障は、1泊2日や日帰り入院などの短期入院から124日までの長期入院まで手厚くカバーします。民間の掛け捨て保険と比べても、同等以上の基本入院給付金が半額以下の実質負担で手に入る点は大きな強みです。
【実態検証】利用者の口コミ評判と保険金請求・支払い日数の現場リアル
ネット上の掲示板やSNS、知恵袋などで福岡県民共済の評判を調査すると、加入者の満足度は全体として非常に高い傾向にあります。特に現場で高く評価されているのが「保険金請求の手続きの平易さ」と「給付金支払いの圧倒的なスピード」です。
実際に給付金を請求した加入者からは、次のような具体的な体験談が数多く寄せられています。
「子供が部活動で骨折して入院した際、スマホから書類請求して診断書不要の簡易請求用紙を返送したところ、書類到着からわずか3営業日で指定口座に着金していた。民間の大手生保では2週間近く待たされた経験があったので、スピード感に感動した」(福岡市在住・40代主婦)
「妻の帝王切開での出産時、総合保障型と医療保障型からしっかりと手術給付金と入院費が支払われた。掛け金が月数千円なのに、8月には割戻金がまとまって戻ってくるため、家計のボーナス感覚でありがたい」(久留米市在住・30代会社員)
一方で、ネガティブな口コミとしては「診断書の取り付け費用が自己負担になり、少額の入院では手元に残る金額が少なくなった」「65歳を過ぎたら急に死亡保障が減って不安になった」といった指摘が見受けられます。保障の仕組みを正しく把握していない層からの不満が目立つ傾向です。

【警告】見落とすと後悔する福岡県民共済のデメリットと告知審査の落とし穴
非の打ち所がないように見える福岡県民共済ですが、民間保険と比較した際の構造的なデメリットを正しく把握しておく必要があります。
第1のデメリットは、「年齢による保障内容の段階的減額と85歳での保障終了」です。福岡県民共済は60歳や65歳を迎えると、同じ掛け金でも保障額が大きく減少します。例えば総合保障2型の場合、65歳以降は「熟年型」へ移行し、病気入院給付金は日額2,500円、病気死亡保障は100万円程度まで縮小します。さらに85歳を迎えると共済契約そのものが終了するため、最も医療費がかかる超高齢期に無保険状態になるリスクがあります。
第2のデメリットは、「先進医療特約や三大疾病一時金の薄さ」です。民間保険では一般的な「がん診断一時金100万円」や「通算2,000万円までの先進医療保障」といった重度リスクに対する特約が、共済単体では十分にカバーできません。
第3の落とし穴は、「告知事項と審査基準の厳しさ」です。福岡県民共済は誰でも加入できるわけではありません。過去の病歴や現在服用している薬について、加入申込時に厳格な告知が求められます。
民間保険には持病があっても入りやすい「引受基準緩和型」が存在しますが、福岡県民共済には緩和型コースがありません。高血圧や脂質異常症、糖尿病などで通院・服薬中の方は、加入基準を満たせず審査で謝絶されるケースが少なくないのが実情です。
なお、解約方法や手続きに関しては、電話一本または郵送書類の提出でスムーズに完結し、引き止め工作なども一切ありません。この解約時の透明性と手続きの手軽さは、公的色彩の強い共済ならではのメリットと言えます。
【年代別おすすめコース】ライフステージ別の最適な加入戦略
福岡県民共済の強みを最大限に活かすためには、自分の年代と家族構成に合わせたコース選択が不可欠です。以下に世代別の鉄板パターンを提示します。
【20代〜30代前半(単身者・新婚期)】
おすすめ:総合保障2型(月2,000円)
まだ多額の死亡保障を必要としない独身者や新婚世帯は、月2,000円の総合保障2型だけで十分です。手頃な保険料で入院・手術・万一の死亡まで最低限のセーフティネットを確保し、浮いた資金を新生活や投資に回すのが賢明です。
【30代後半〜40代(子育て・住宅ローン返済期)】
おすすめ:総合保障2型 + 入院医療保障型(月4,000円) または こども2型(月2,000円)
教育費や住宅ローンの負担が重い現役世代は、医療保障を手厚くするために「総合保障2型」と「入院医療保障型」をダブル加入(合計月4,000円)する手法が人気です。これにより入院日額14,500円という手厚い体制が完成します。子供にはケガや賠償責任をカバーする「こども2型」を追加するのが黄金パターンです。
【50代〜60代前半(独立期・老後準備期)】
おすすめ:入院医療保障型(月2,000円) + 民間の終身医療保険(単体)
子供が独立して死亡保障の必要性が下がった段階では、医療保障型に一本化します。ただし65歳以降の減額を見据え、終身で一生涯日額5,000円程度を確保できる民間の終身医療保険をベースに持っておくリスクヘッジが推奨されます。
【プロの結論】福岡県民共済が向いている人・慎重になるべき人の判断基準
家計管理と将来設計の観点から見ると、保険という金融商品は「滅多に起きないが起きたら人生が破綻する巨大な損失」に備えるための道具です。日常的な短期入院費用のために過剰な民間保険料を払い続けるのは、家計の資金効率を著しく低下させます。
福岡県民共済を選ぶべき明確な基準は以下の通りです。
【福岡県民共済が向いている人】
- 健康状態が良好で、告知事項に一切引っかからない人
- 毎月の固定費を極限まで抑えつつ、実質1,000円台で頼れる医療保障を確保したい人
- 子どもの日常的なケガや学校生活の賠償事故に安価で備えたい親世代
- すでに民間の終身保険や十分な貯蓄があり、現役世代の間だけ保障を上乗せしたい人
【加入に慎重になるべき人・民間保険を検討すべき人】
- 持病や服薬歴があり、共済の審査基準をクリアできない人(引受基準緩和型保険が必要な人)
- 80代・90代になっても手厚い医療保障と入院日額を一生涯確保しておきたい人
- 先進医療費用やがんの一時金など、数百万円単位の重度リスクを保険で完璧にカバーしたい人
【福岡県民共済】に関するよくある質問(FAQ)
Q1:福岡県外へ引っ越した場合は解約になってしまいますか?
A1:解約する必要はありません。全国の都道府県民共済グループへ「移管手続き」を行うことで、積み立てた権利や加入状態をそのまま引き継ぐことができます(転居先に県民共済がない一部地域を除く)。
Q2:割戻金は確定申告の対象になりますか?
A2:個人の医療保障等に関する割戻金は、支払った保険料の返還という性質を持つため、原則として所得税の課税対象にはならず確定申告も不要です。ただし、年末調整等で生命保険料控除を申請する際は、年間支払額から割戻金額を差し引いた純支払額を申告する必要があります。
Q3:保険金の請求手続きから口座振り込みまでの日数はどのくらいですか?
A3:必要書類(請求書や領収書等)が共済側に不備なく到着してから、概ね3〜5営業日以内に指定口座へ振り込まれるケースが一般的です。複雑な事実確認を要する特殊な事案を除き、業界トップクラスの迅速な支払い体制が整っています。
Q4:民間保険と福岡県民共済は重複して給付金を受け取れますか?
A4:受け取れます。民間保険会社と県民共済の給付金は別個に支払われるため、両方に加入していれば双方向から全額の給付金を受け取ることが可能です。
まとめ:賢い保障選びで家計と将来を守るためのロードマップ
福岡県民共済は、徹底したコスト削減と非営利運営によって実現された「実質月額1,000円台の圧倒的な家計防衛ツール」です。特に現役世代における短期〜中期の病気・ケガ入院、そして子どもの賠償責任リスクに対しては、他の追随を許さないコストパフォーマンスを発揮します。
一方で、65歳以降の保障減額や85歳満期という年齢の壁、先進医療や三大疾病一時金の薄さといった構造的弱点も持ち合わせています。大切なのは、県民共済一本に過度な期待を寄せるのではなく、「現役時代のベース保障は福岡県民共済で安く固め、一生涯の医療リスクや重度疾患は貯蓄や民間の単体特約で補う」というバランス感覚です。自身の年齢・健康状態・家計状況を冷静に見極め、最適な保障設計を組み立ててください。 (出典: 福岡 県民 共済(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。