事業承継税制の落とし穴とは?贈与税・相続税実質ゼロの真実と期限
中堅・中小企業のオーナー経営者にとって、自社の業績好調に伴う自社株評価額の高騰は、喜ばしい反面、後継者へ引き継ぐ際の極めて重い税務リスクへと直結します。非上場株式の相続税評価額が数億円規模に跳ね上がれば、後継者に課される贈与税や相続税は莫大な額に達し、納税のために会社の運転資金を切り崩す事態すら招きかねません。
こうした事業承継の資金ショートを防ぐ切り札として活用されているのが「事業承継税制」です。しかし、「税金が実質ゼロになる」という言葉だけを信じて安易に導入した結果、後継者が厳しい継続要件に縛られ、会社の身動きが取れなくなるケースが現場で多発しています。本稿では、制度の最新状況から見落とされがちな打ち切りリスク、実務上の注意点までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:特例承継計画の提出期限が目前に迫る2026年最新の制度環境と、納税猶予が全額免除へ至る法的な仕組みを整理。
- 要点2:雇用維持要件の緩和に潜む落とし穴や、事業売却・廃業時に一括納税と高額な利子税が発生する取り消しリスクを詳解。
- 要点3:先代と後継者の心理的バウンダリーを保ちつつ、制度を使うべき企業と自力納税を選ぶべき企業の明確な境界線を提示。
事業承継税制で贈与税・相続税が実質ゼロになる仕組みと2026年最新の動向
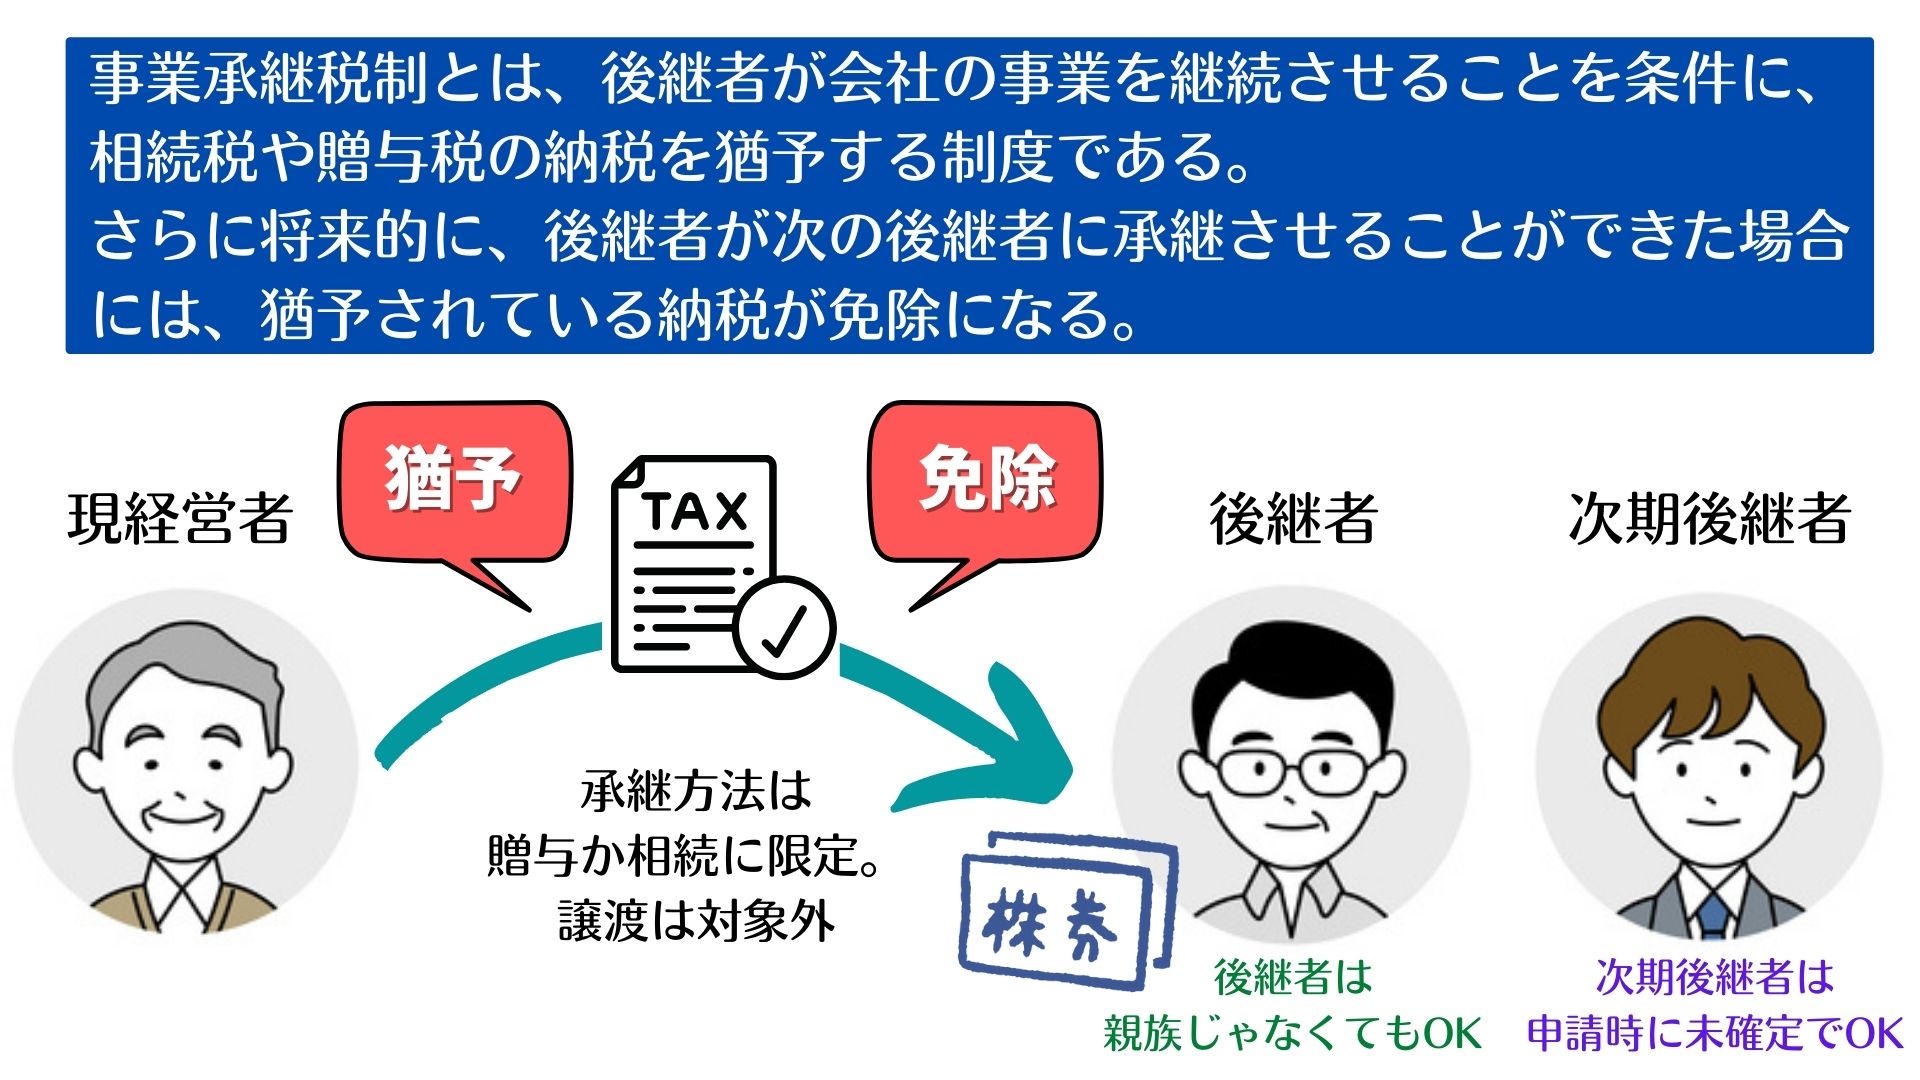
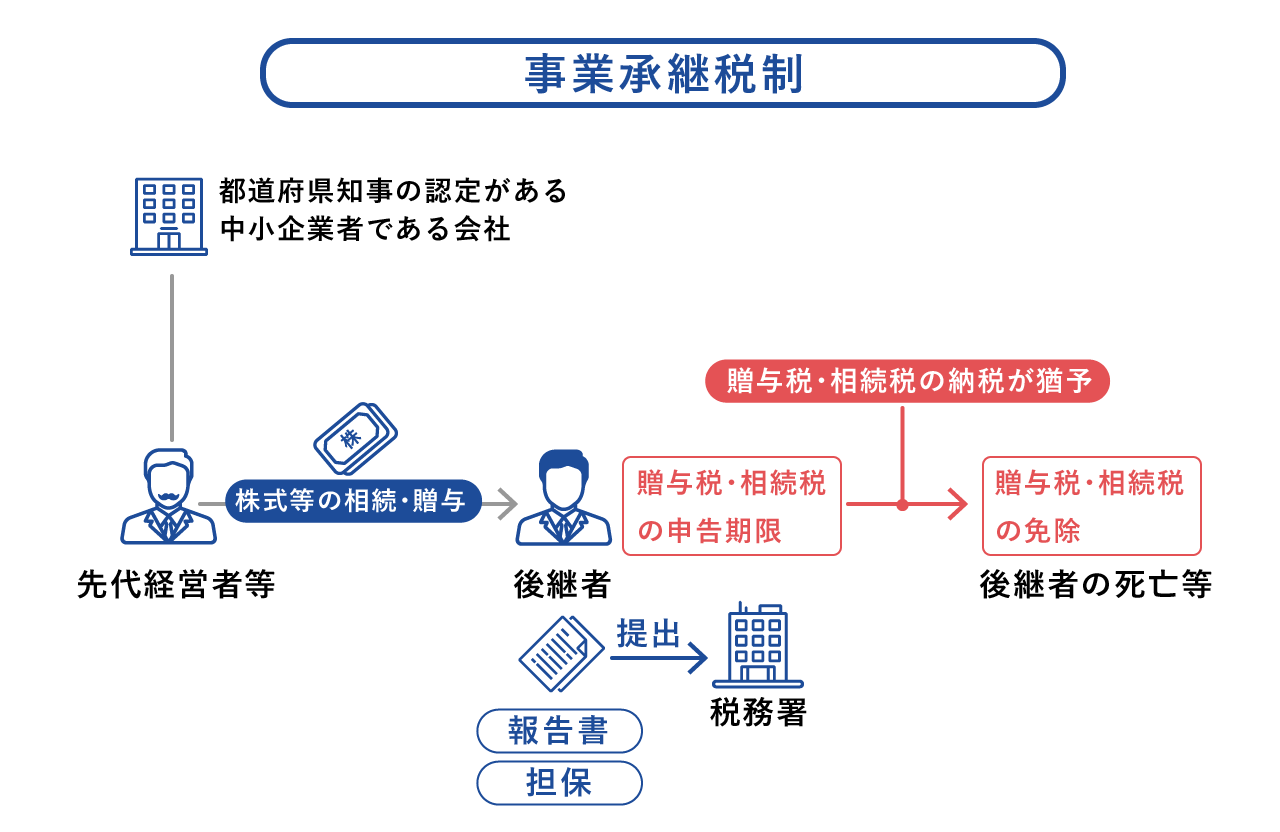
事業承継税制の根幹にあるのは、後継者が取得した自社株式に係る贈与税・相続税の納税猶予制度です。本来であれば株式の移転時に発生する多額の税金を一時的に棚上げし、後継者が次の世代へ事業を引き継ぐか、あるいは死亡するまで事業を継続することで、最終的に納税義務が免除されます。実質的に「税金ゼロ」で会社を引き継げると言われる所以はここにあります。
この制度には「一般措置」と、大幅に拡充された「特例措置」の2種類が存在します。とりわけ注目を集めてきた特例措置では、対象となる株式数に上限がなく、猶予割合も100%に設定されています。税制改正によって設定された特例承継計画の提出期限は2026年3月末となっており、いま全国の中小企業経営者が最終判断を迫られる局面を迎えています。
中小企業庁が公表する実務指針によれば、計画書の提出自体には厳密な手数料は発生しないものの、都道府県知事の確認を受けた上で、実際の株式移転を2027年12月末までに完了させなければ特例措置の適用は受けられません。「まだ時間がある」と先送りにしていた経営者が、駆け込みで税理士や事業承継・引継ぎ支援センターへ殺到する動きが顕著になっています。

【徹底比較】特例措置と一般措置の決定的な違いをデータで検証
制度の利用を検討するにあたり、まずは一般措置と特例措置のスペック差を客観的な数値で把握しておく必要があります。以下の比較表にその決定的な相違点をまとめました。
| 項目 | 特例措置(2026年最新) | 一般措置(恒久制度) | 編集部の見解・評価 |
|---|---|---|---|
| 対象となる株式数 | 全株式(上限なし・100%) | 発行済総数の3分の2まで | 特例措置は自社株評価額が数億円を超える企業で圧倒的に有利。 |
| 納税猶予割合 | 贈与税・相続税ともに100% | 贈与税100% / 相続税80% | 一般措置では相続時に2割の自己負担が発生し、手元資金が圧迫される。 |
| 対象後継者の人数 | 最大3名まで同時に承継可能 | 代表者である1名のみ | 共同代表制や複数の子息への分散承継にも柔軟に対応。 |
| 雇用維持要件 | 5年平均8割(未達でも理由報告で継続可) | 5年平均8割(未達時は猶予打ち切り) | 特例措置は景気変動リスクに対するセーフティネットが充実。 |
| 計画書の提出期限 | 2026年3月31日まで | 期限なし(いつでも申請可能) | 計画を出しておけば適用するか否かは後から選択可能なため提出必須。 |
知っておくべき決定的な落とし穴|取消リスクと重い利息の罠
税務上のメリットばかりが強調される一方で、事業承継税制のデメリットに直面し、頭を抱える経営陣は少なくありません。最大のリスクは、要件違反によって生じる「納税猶予の打ち切り」です。
代表的な事業承継税制の取り消し要件として、以下の事由が挙げられます。
- 後継者が代表権を手放す、あるいは株式を第三者に譲渡・売却した場合
- 会社が解散・倒産した場合(M&Aによる株式売却を含む)
- 資産保有型会社や資産運用型会社(ペーパーカンパニー等)に該当することとなった場合
- 毎年および5年経過後の定期報告書を都道府県や税務署へ期日通りに提出しなかった場合
万が一、猶予が打ち切られた場合、後継者は猶予されていた本来の税額を全額一括で納付しなければなりません。それだけにとどまらず、贈与・相続発生時からの経過年数に応じた年率数パーセントの利子税が本税に上乗せされます。10年後に猶予が取り消された場合、利子税だけで数千万円規模の追徴が課され、会社そのものが破綻に追い込まれる危険性を孕んでいます。
「税金を払わなくて済む」のではなく、あくまで「国の管理下で税金の支払いを猶予してもらっている状態」であるという実態を忘れてはなりません。
【実態検証】利用者の生の声と現場目線で見えた承継手続きのリアル
現場で実際に事業承継税制を利用した経営者や後継者からは、制度特有の煩雑さや心理的重圧に関するリアルな証言が寄せられています。
首都圏で製造業を営む2代目社長は、事業承継税制の導入手続きについて次のように振り返ります。
「自社株の評価額が約4億円に達し、相続税の概算が1億5,000万円を超えていたため、特例措置を使う道しかありませんでした。しかし、都道府県への知事認定申請手続きから始まり、認定支援機関である専門家の確認、さらには毎年続く報告書の作成など、事務負担は想像以上です。中小企業庁の事業承継税制マニュアルを読み込みましたが、一度手続きを踏み外せば億単位の追徴が来るという恐怖感は常に付きまとっています。」
SNSや経営者コミュニティの投稿を分析しても、「M&Aで会社を売却したくても猶予税額と利子税の支払いが壁になり、バイアウトの選択肢が塞がれた」「親族外承継で社員を後継者に据えたが、莫大な税金のリスクを背負わせることになり精神的負担を強いてしまった」といった、制度の縛りに対する後悔や懸念の声が目立ちます。
一般に知られていない盲点|先代の役員就任要件と株式承継の免除条件
実務上で非常に見落とされやすいのが、先代経営者の退任要件と後継者の役員就任要件です。
贈与によって株式承継を行う場合、後継者は「贈与時において3年以上継続して役員(取締役等)に就任していること」が必須条件と定められています。急に思い立って後継者を外部から招聘し、即座に特例措置を使って株式を贈与することはできません。入社させてから取締役として最低3年間の実績を積ませるタイムラグが必要です。
さらに見落とせないのが先代経営者の身の処し方です。贈与のタイミングにおいて、先代は代表権を完全に返上して代表取締役を退任しなければなりません。ヒラ取締役に退くことは認められていますが、実質的な決定権を握り続けたい創業者が代表権の返上を拒み、制度適用の直前で承継計画が頓挫するケースが現場では後を絶ちません。
また、最終的に株式承継の納税免除条件を達成するには、後継者が生涯にわたって会社経営を全うし「次の後継者へさらに特例措置を使って承継する」か、「後継者本人が死亡する」必要があります。途中で事業意欲を失って廃業したり他社へ売却したりすれば、その時点で猶予は打ち切られ、原則として納税義務が復活します。
【プロの結論】ファミリービジネスの心理的バウンダリーと適用判断基準
事業承継税制の成否を分けるのは、単なる税務テクニックではなく、先代と後継者の間における「心理的バウンダリー(境界線)」の確立です。
日本の同族企業において頻発するのが、株式と代表権を後継者に譲ったにもかかわらず、先代が相談役や会長として現場に君臨し続ける「院政」の問題です。家族社会学の観点から見れば、これは事業と家族が未分化な状態であり、親子の共依存関係が会社組織に持ち込まれている構図と言えます。後継者は「名ばかり社長」として多額の猶予税額リスクだけを背負わされ、経営の自由度を奪われるという深刻なジレンマに陥ります。
制度の適用を検討する際は、以下の明確な基準をもとに自社の方向性を見極める必要があります。
【事業承継税制の活用が向いている企業】
- 自社株評価額が極めて高く、通常の生前贈与や退職金活用では納税資金を賄えない企業
- 本業の基盤が盤石であり、今後10〜20年にわたって廃業や第三者売却を想定していない企業
- 後継者がすでに取締役として経営に参加しており、先代が完全に経営権を譲渡する覚悟ができている企業
【制度の利用を避けるべき・慎重になるべき企業】
- 将来的に大手グループへのM&A売却や事業再編を視野に入れている企業
- 業界の将来性が不透明で、今後事業規模の縮小や統廃合が予想される企業
- 先代が代表権や経営実権を手放す意思がなく、後継者との信頼関係が構築できていない企業
【事業承継税制】に関するよくある質問(FAQ)
Q1:特例承継計画を2026年3月末までに提出しないと、もう特例措置は使えませんか?
A1:はい。現行法上、特例措置を利用するための特例承継計画の提出期限は2026年3月31日と定められています。この期限までに都道府県知事へ計画書を提出していない場合、猶予割合が全額となる特例措置の適用を受けることはできず、上限や一部自己負担のある一般措置のみの利用となります。
Q2:特例承継計画を一度提出したら、必ず税制を適用しなければいけませんか?
A2:いいえ、計画を提出した段階で義務が発生するわけではありません。計画書を提出しておき、実際に株式を贈与・相続させるタイミングで会社の財務状況や経営方針を再検討し、「やはり制度を使わずに自己資金で納税する」と判断して取りやめることも可能です。そのため、将来の選択肢を残す意味で計画書の提出だけを済ませておく企業が多く見られます。
Q3:後継者が途中で経営をやめたいと言い出した場合はどうなりますか?
A3:後継者が代表権を返上した場合や株式を手放した場合は、原則として納税猶予の取り消し事由に該当します。猶予されていた税額の本税に加え、経過年数に応じた利子税を一括で納付する必要があります。そのため、後継者の事業継続の意思を慎重に確認した上で適用を決断することが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
事業承継税制は、過大な自社株評価額に悩む後継者を救う強力な制度である一方、会社の将来的な選択肢を縛る「諸刃の剣」でもあります。税金が免除される条件は厳格であり、安易な選択は将来の利子税追徴という最悪の結末を招来しかねません。
まずは2026年の期限に向けて特例承継計画の提出を行い、選択権を確保した上で、自社のビジネスモデルの持続可能性や先代・後継者間の合意形成を深く掘り下げて検証することが、事業と資産を次世代へ確実に引き継ぐための鉄則です。 (出典: 事業 承継 税制(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。