独身税とは何か?2026年導入の噂と実質的負担の真相を徹底解剖
SNSやニュースのコメント欄を開くたび、苛立ちとともに飛び込んでくる「独身税」という不穏な言葉。物価高と実質賃金の伸び悩みが続く2026年、ネット上では「ついに日本でも独身税が始まるのか」「独身であること自体が罰則の対象になるのか」といった怒りと困惑の声が渦巻いています。
給与明細を見るたびに差し引かれる税金と社会保険料の重みにため息をもらす現役世代にとって、この疑惑は決して対岸の火事ではありません。まことしやかに囁かれる噂の真相から、政府が進める少子化対策の制度設計、そして独身層の財布を静かに締め付ける「実質的な独身税」のカラクリまで、公的データと歴史的事例をもとに冷徹に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:法制度としての「独身税」は日本に存在せず、2026年以降に直接的な独身増税が新設される法案も成立していません。
- 要点2:炎上の本質は2026年度から徴収が始まる「子ども・子育て支援金」であり、恩恵を受けにくい単身層の社会保険料負担増が「実質的な独身税」として批判を浴びています。
- 要点3:歴史上、ブルガリアなどが導入した独身税は若年層の経済力を奪って少子化を逆に悪化させており、懲罰的課税の構造的破綻が証明されています。
【2026年最新】「独身税」は本当に日本で導入されるのか?噂の真相と背景
結論から申し上げますと、日本の税法上に「独身税」という名目の税金が新設される計画はありません。財務省やこども家庭庁の公式発表資料を精査しても、「未婚者のみを対象として一律に課税する」という法案は一度も国会へ提出されていません。
では、なぜこれほどまでに「独身税が導入される」という言説がリアリティを持って拡散されているのでしょうか。その発端は、過去に自治体の意見交換会で飛び出した過激な発言と、直近の少子化対策を巡る財源調達スキームの2点に集約されます。
時計の針を少し巻き戻すと、2017年に石川県かほく市のママ課と財務省主計官との意見交換の場で「結婚して子どもを育てれば生活水準が下がる。独身者に負担をお願いできないか」という趣旨から「独身税の提案」が出たと報じられ、大炎上した過去がありました。この記憶がネットユーザーの脳裏に焼き付いているなか、少子化対策の財源不足に直面した政府が打ち出した手法が、国民感情の導火線に再び火をつけた格好です。
「名目上の税金」は作らないものの、既存の仕組みを迂回して実質的に独身層の可処分所得を削る動きが進んでいることこそが、2026年現在における「独身税の噂の真相」と言えます。

実質的な独身税の正体|子ども・子育て支援金と社会保険料負担増の構図
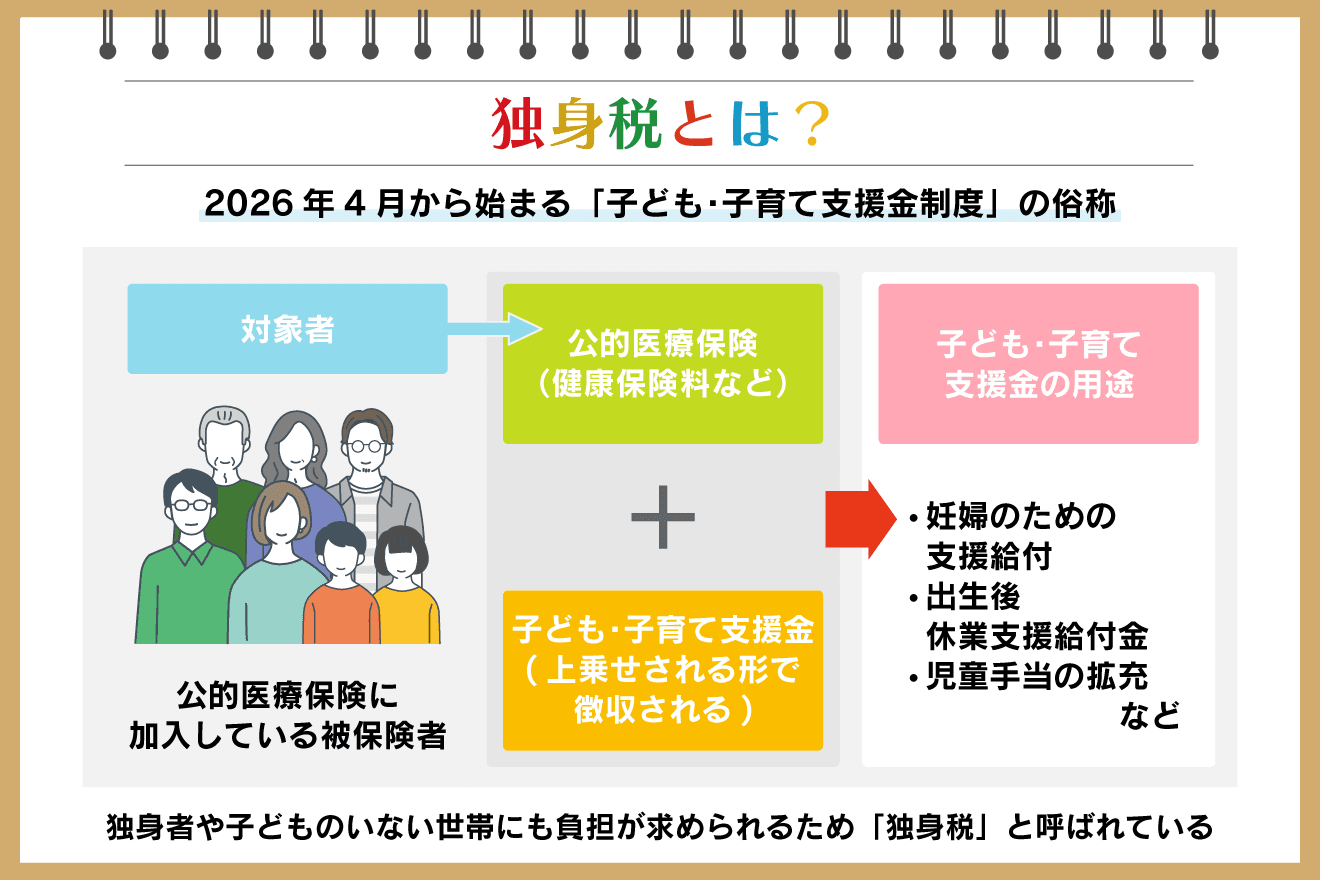
ネット上で「これは実質的な独身税ではないか」と激しい反発を呼んでいる元凶が、少子化対策の財源として創設された子ども・子育て支援金制度です。
この制度の最大の特徴は、増税に対する国民の抵抗感を回避するためか、「税金」ではなく「公的医療保険料(健康保険や国民健康保険)」に上乗せして徴収する形態を取っている点にあります。こども家庭庁が試算として公表した加入者1人あたりの平均拠出額は月数百円程度とされていますが、年収や加入する保険組合によっては月額1,000円を超えるケースも珍しくありません。
問題視されているのは、その還元構造です。集められた巨額の資金は、児童手当の大幅な拡充(高校生までの支給延長や所得制限の撤廃)や親向けの給付金へと充てられます。子育て世帯にとっては「保険料の拠出増を上回る給付」が戻ってくる計算になりますが、子どもを持たない独身者には直接的な金銭的還元が一切ありません。
自らの給与天引き額だけが確実に増え、その恩恵を直接享受できない単身層から見れば、名称が保険料であれ税金であれ、「未婚で子どもがいないことに対する経済的ペナルティ」と同義に映ります。この負担と受益の著しい非対称性こそが、独身層に「ステルス独身税」という強い被害感情を抱かせる構造的要因です。
【客観データ比較】単身者と子育て世帯の税制・社会保険料の格差
日本の税制および社会保障制度において、独身者とファミリー層との間にどれほどの負担・恩恵格差が存在するのかを客観的に比較・整理しました。
| 制度・項目 | 独身者(単身世帯) | 子育て世帯(夫婦+子) | 編集部の分析と評価 |
|---|---|---|---|
| 子ども・子育て支援金 | 毎月の上乗せ徴収のみ(還元ゼロ) | 保険料は増えるが各種給付で相殺 | 単身者にとっては純粋な可処分所得の目減りとなり、実質的課税感が極めて強い。 |
| 所得控除(配偶者・扶養) | 基礎控除のみ(最大48万円) | 配偶者控除・扶養控除(対象年齢時)が適用 | 同一年収でも課税所得ベースで数十万円単位の差がつき、税負担率は独身者が重い。 |
| 児童手当等の直接給付 | 支給対象外(給付額0円) | 0歳〜高校生まで1人あたり月1万〜3万円 | 高校卒業までに子1人あたり数百万円規模の現金給付。次世代育成の支援としては妥当だが差は歴然。 |
| 自治体独自の減免・補助 | ほぼ皆無(一般低所得支援のみ) | 医療費無償化、給食費無償化、家賃補助など | 現物給付を含めると、生活コストに対する行政サポートの恩恵格差はさらに拡大。 |
このように並べてみると、現行の諸制度はそもそも「家族を形成している世帯」に税制優遇と財政支援を集中させる構造を取っています。これに加えて社会保険料の追加徴収が重なるため、独身者が「不公平感」を募らせるのは必然的な成り行きです。
海外事例に学ぶ失敗の教訓|ブルガリアの独身税はなぜ少子化を加速させたのか
「独身者に税金をかければ、危機感から結婚や出産が増えるのではないか」という安易な発想がいかに破滅的な結果を招くかは、歴史上の海外事例が雄弁に物語っています。その最も悪名高い失敗例が、旧東欧のブルガリアで実施された独身税です。
冷戦下の1968年、ブルガリア政府は深刻化する人口減少を食い止めるため、21歳以上の独身男女を対象に収入の5%(のちに最高15%まで引き上げ)を課税する「独身税」を強行導入しました。国家による露骨な結婚強制政策でした。
しかし、結果は完全な惨敗に終わりました。独身税が導入された直後、一時的な駆け込み婚が散見されたものの、長期的な合計特殊出生率は上昇するどころか右肩下がりに急落。制度導入前の1960年代後半に2.18前後だった出生率は、1980年代後半には1.3台へと落ち込み、1989年に制度が廃止されるまで少子化に歯止めはかかりませんでした。
失敗の原因は極めてシンプルです。若者から税金という形で生活資金を奪った結果、結婚式を挙げる資金も、新居を構える貯蓄も作れなくなり、「経済的困窮によって結婚したくても結婚できない層」を大量に生み出してしまったのです。さらに、重税から逃れるために若年層の国外脱出(頭脳流出)や偽装結婚が横行し、社会モラルと国力そのものを疲弊させました。
独身者へのペナルティ課税は、少子化の根本治療にならないどころか、婚姻のハードルを自ら引き上げる猛毒にしかならないことを、ブルガリアの歴史は証明しています。
【実態検証】ネットの反応と若年層が抱く「見えないペナルティ」のリアル
SNSやネット掲示板の論調を丹念に追うと、今回の負担増に対する国民の拒絶反応は、単なる「お金が惜しい」という次元を超えていることが分かります。
「結婚しないのではなく、手取りが少なすぎて結婚に踏み切れない」「低賃金に苦しむ独身非正規労働者からカネを巻き上げ、既婚家庭に配る構図は弱者搾取ではないか」という、悲鳴に近い書き込みが共感を集めています。
厚生労働省の各種白書や民間シンクタンクの調査でも、若者が未婚に留まる最大の理由として常に「経済的不安」「結婚資金の不足」がトップに挙げられます。それにもかかわらず、社会保険料の引き上げという形で可処分所得を削り取れば、結婚への道筋はさらに遠のきます。当事者たちにとって、この施策は「結婚できない理由を国に作られながら、結婚しない罪として罰金を科されている」という理不尽なダブルバインドに見えているのです。
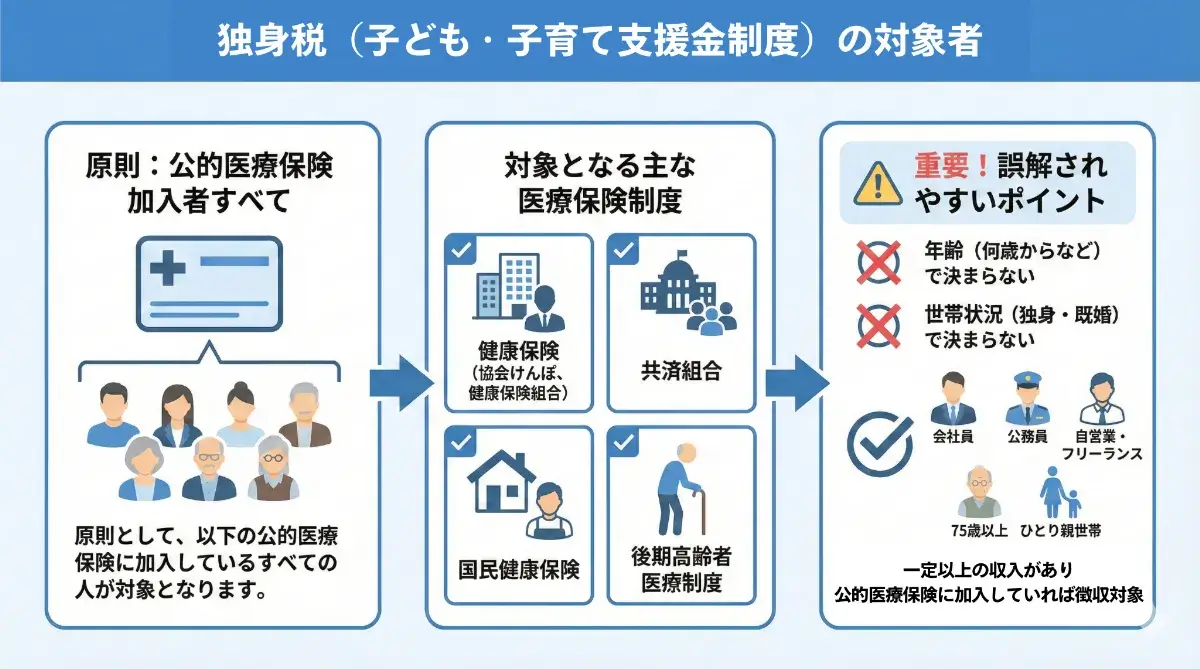
一般に知られていない盲点と配偶者控除・独身税をめぐる構造的不平等の本質
ここで一度、議論を冷静に俯瞰する必要があります。「独身税」をめぐる議論でしばしば混同されるのが、配偶者控除と独身税の違いです。
一部では「配偶者控除があること自体が、独身者への間接的なペナルティ(独身税)だ」という極論が語られます。しかし、配偶者控除はもともと「世帯主が養う家族の生活費分には税金をかけない」という担税力(税金を納める能力)への配慮から設計されたものです。家族が増えれば食費や住居費がかさむため、課税基準を下げること自体には税法上の合理性があります。
本当の盲点は、かつての昭和型モデル(夫が正社員で稼ぎ、妻が専業主婦で子どもを育てる)を前提にした税制や年金制度が、共働きが標準となり未婚率が上昇した2026年の現実に追いついていない点です。
独身者は「自分一人の力で将来の老後資金や病気のリスクをすべて賄わなければならない」という強い生活防衛プレッシャーに晒されています。それにもかかわらず、給与明細上では世帯主並みにフル課税され、さらに社会保障の「支え手」としてのみ期待される。この「支え手としての過剰な搾取感と、制度的孤立」こそが、不満を爆発させる真の正体です。
【プロの結論】経済的制裁型少子化対策の限界と個人の生存戦略
家族社会学および社会保障分析の観点から下せる結論は明白です。未婚者や子どもを持たない世帯から財源を吸い上げ、子育て世帯に付け替える「ゼロサムゲーム」の少子化対策は、国民間の分断を煽るだけで抜本的な解決には至りません。
若年層が結婚や出産を前向きに捉えるために不可欠なのは、「罰則的なペナルティへの恐怖」ではなく、「自らの将来に対する経済的な見通しと自己効力感」です。可処分所得を底上げし、将来不安を取り除かない限り、いくら支援金を積み増しても婚姻数は回復しないでしょう。
国家の制度設計が迷走するなか、一人の生活者として取り組むべき生存戦略は以下の2点に集約されます。
- 公的優遇措置のフル活用:給与天引きの防衛は難しくとも、新NISAやiDeCoなど、国が用意している数少ない「非課税制度」を限界まで使い倒し、自己防衛で手取り資産を最大化すること。
- 感情的議論と事実の切り離し:「独身税」という刺激的なバズワードに過剰に踊らされず、実際の負担増が年間で何万円なのかをシビアに試算し、自身の固定費見直しやキャリア形成へ冷静にエネルギーを向けること。
【独身税とは】に関するよくある質問(FAQ)
Q1:2026年中に「独身税」という名目の新しい税金が始まるのですか?
A1:いいえ。「独身税」という名前の税金が導入される事実はありません。ただし、2026年度から「子ども・子育て支援金」が公的医療保険料に上乗せされて天引き徴収されるため、独身者にとっても毎月の手取りが減る実質的な負担増は発生します。
Q2:なぜ「子ども・子育て支援金」は実質的な独身税と呼ばれるのですか?
A2:独身者も既婚者と同じように保険料を強制的に追加負担させられる一方で、集められたお金の使途は児童手当の拡充など子育て世帯への給付に集中しているためです。独身者には直接的な金銭的バックがなく、「独身者へのペナルティ課税と同じだ」とSNS等で批判されているためです。
Q3:年収によって子育て支援金の天引き額はどれくらい変わりますか?
A3:加入している健康保険組合や年収によって異なりますが、政府の試算では被保険者1人あたり平均して月額数百円から、年収が高めの層では月1,000円超(年間1万円以上)の負担増になると試算されています。
Q4:かつて海外で独身税を導入して成功した国はあるのですか?
A4:歴史上、独身税によって持続的な少子化克服に成功した国はありません。代表例である旧ブルガリアの独身税は、若年層の経済力を奪い、出生率が急減して国外脱出を招くなど壊滅的な失敗に終わり、最終的に廃止されました。
まとめ:実質的な負担増の時代を生き抜くための視点
「独身税」という法案は存在しないものの、社会保険料の引き上げという形で現役単身世代の肩に重い負担がのしかかる現実は厳然として存在します。少子化対策という大義名分のもとで進行する実質的な負担増は、これからのライフプランを構築する上で無視できない変数です。
制度そのものを一朝一夕に変えることは難しくとも、ルールの実態を正確に把握していれば、無用な情報に惑わされることなく資産防衛の打ち手を講じることは可能です。感情的な対立に巻き込まれることなく、自らの可処分所得と将来を守るための確固たる知識を武器にしていきましょう。 (出典: 独身 税 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。