個人事業主の節税対策決定版!手取りを劇的に増やす経費と控除の全知識
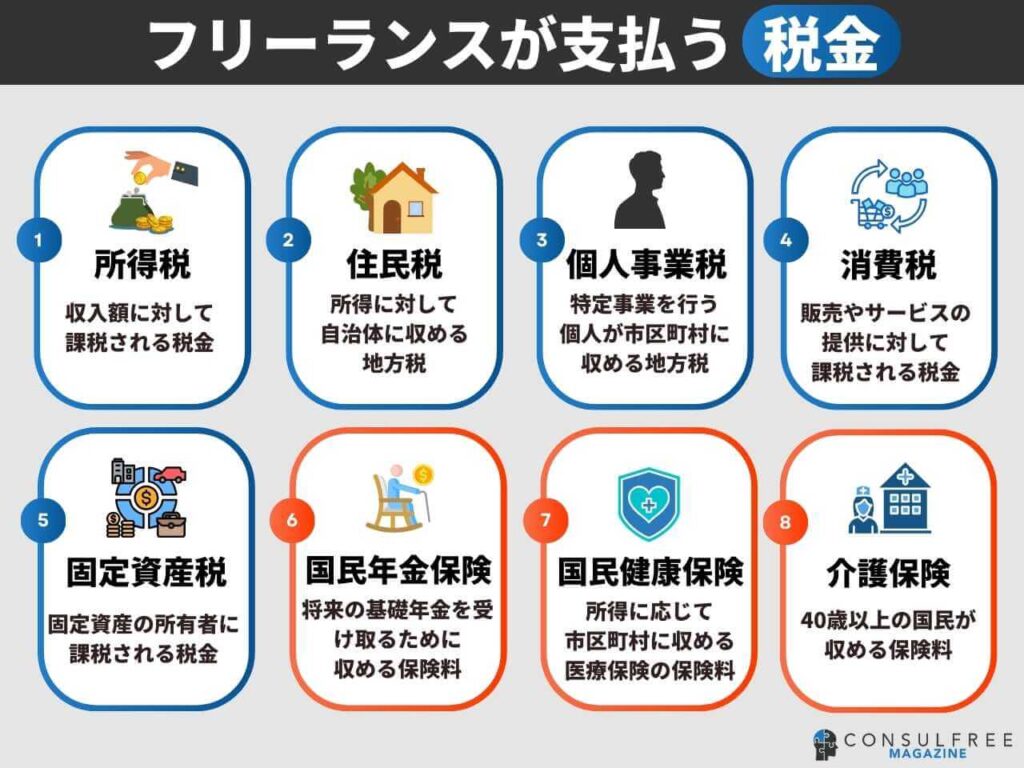
「売上は伸びているのに、納税額が多すぎて手元に資金が残らない」――確定申告の時期を迎えるたび、多くのフリーランスや個人事業主が直面する切実な悩みです。所得税や住民税だけでなく、事業税や国民健康保険料まで跳ね上がり、稼いだ手応えが消え去ってしまう構造に頭を抱える現場の声は絶えません。
事業の資金繰りを守り、適正な手取りを最大化するためには、税制の仕組みを正しく理解し、合法的な控除と経費計上を徹底する知恵が不可欠です。2026年最新の税制環境を踏まえ、今日から実践できる実効性の高い節税手法と、税務調査で否認されないための境界線を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
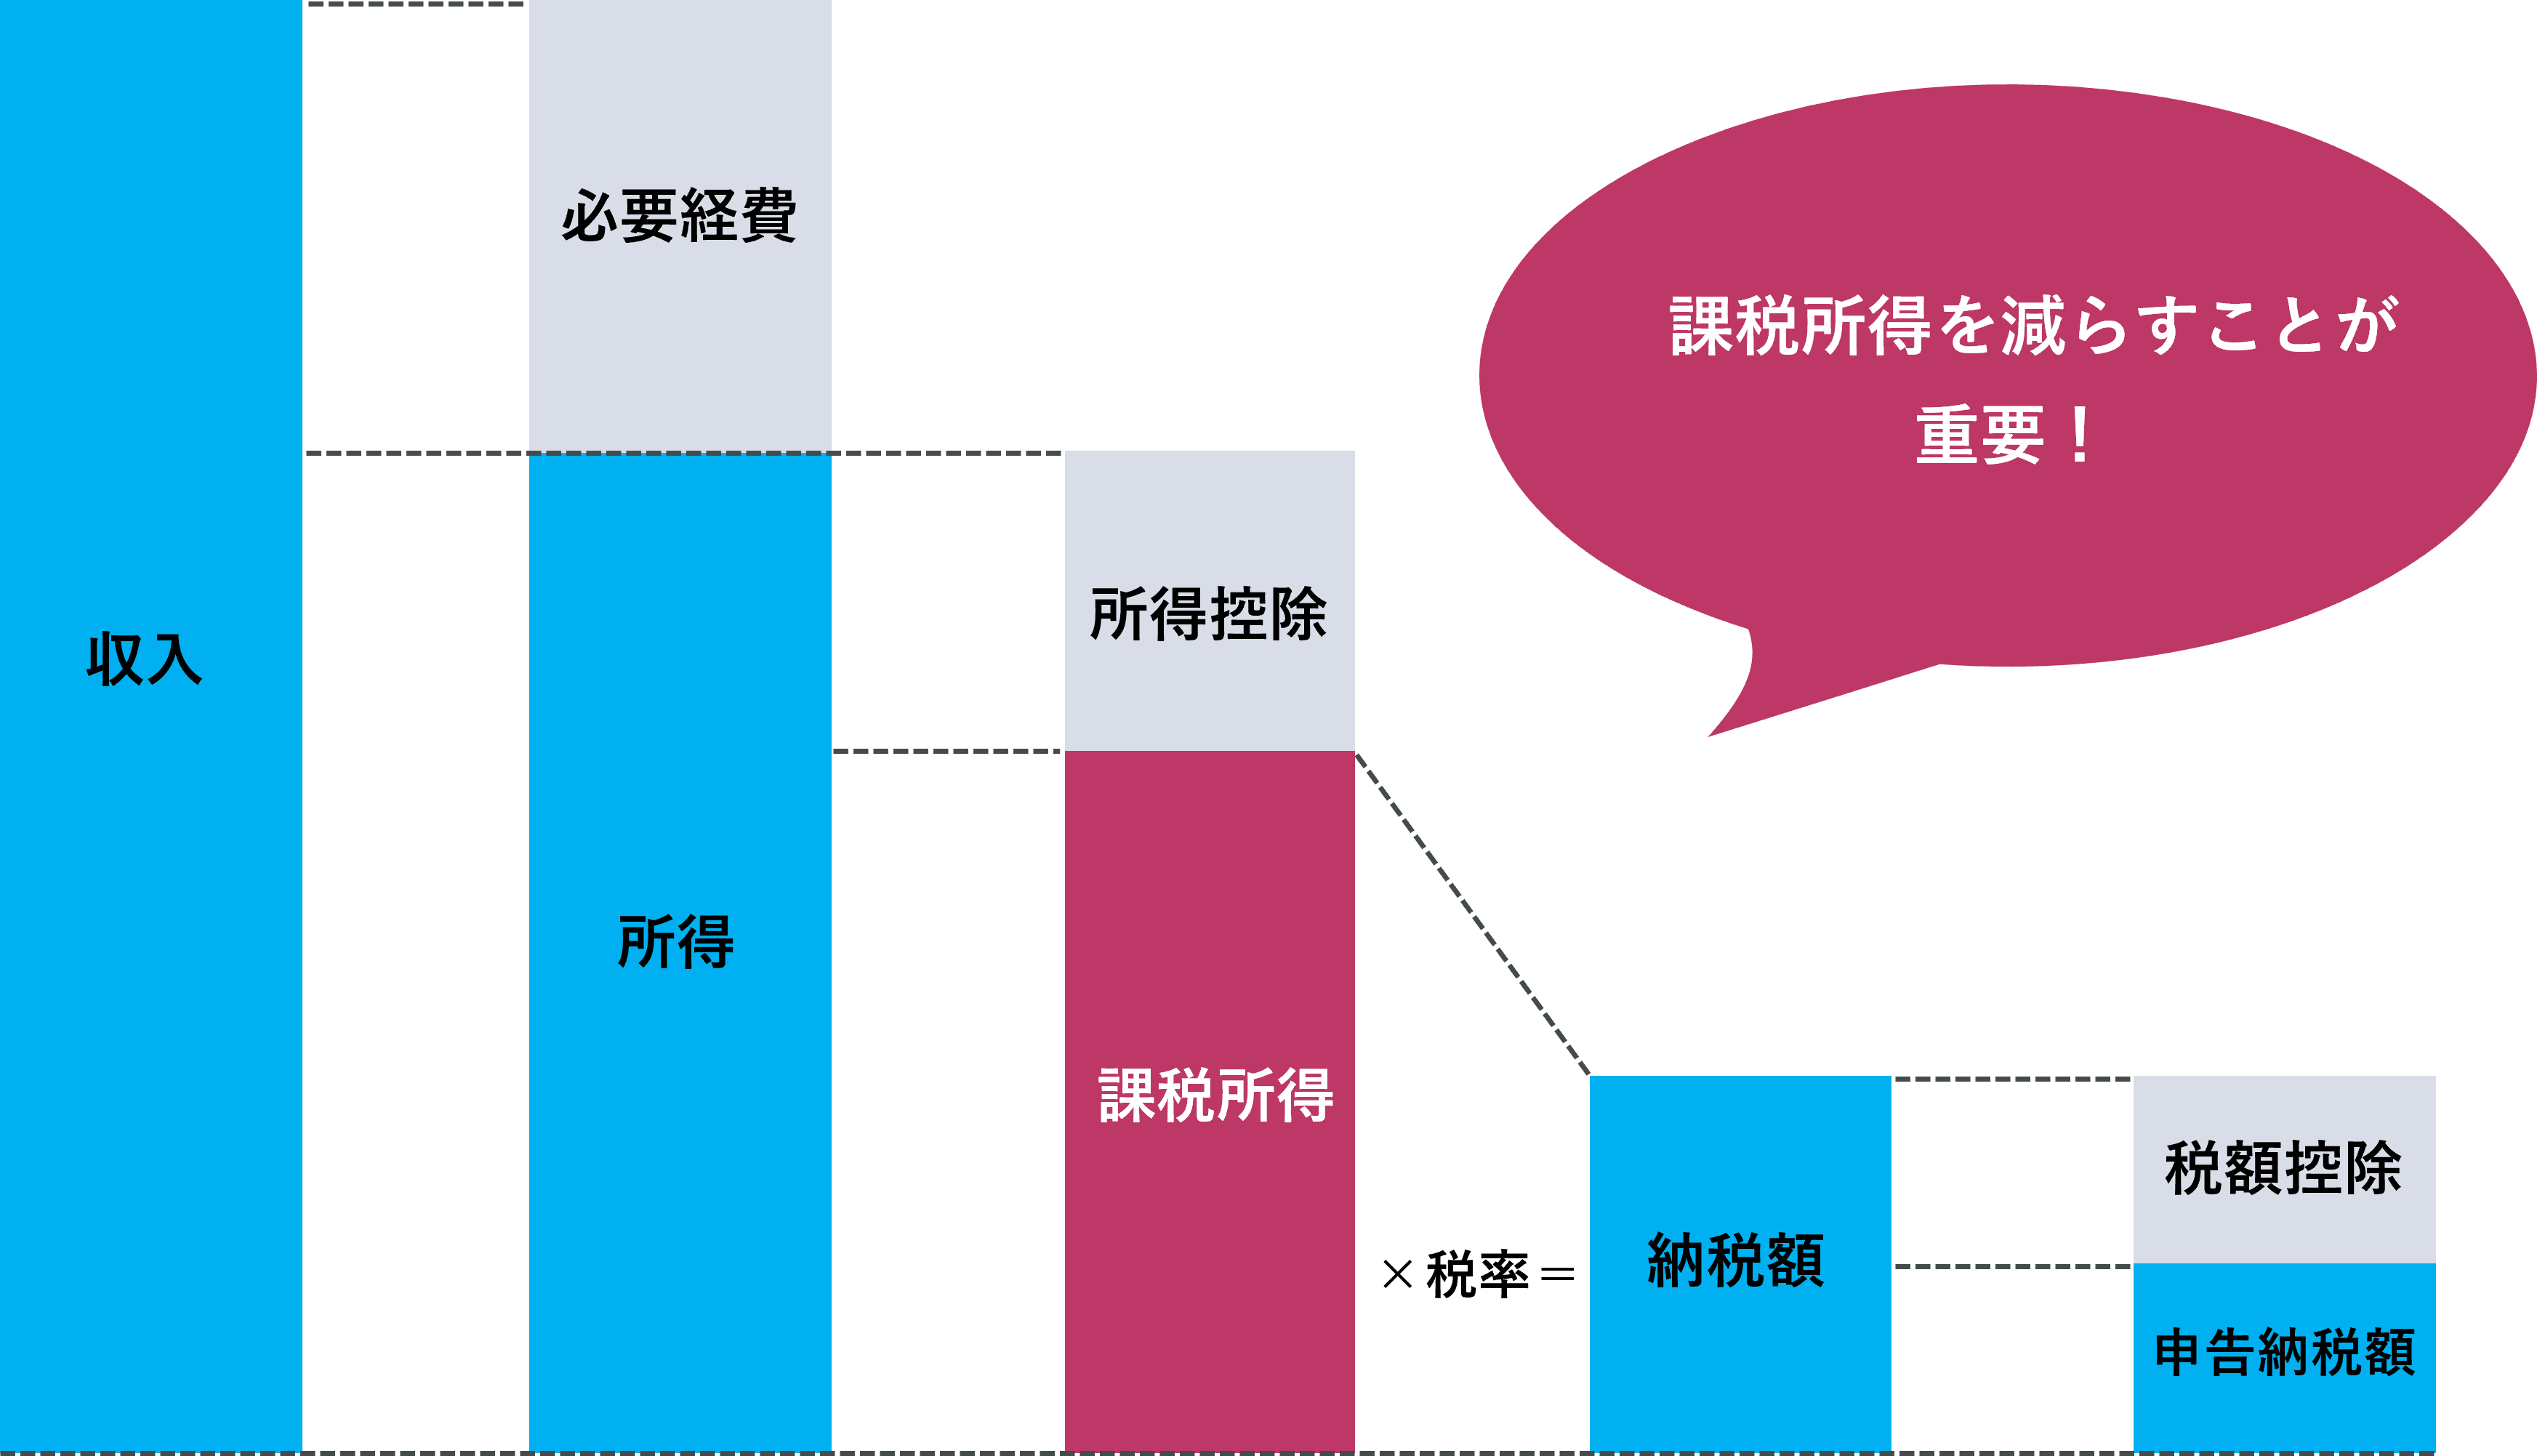
- 要点1:青色申告特別控除65万円と各種共済(小規模企業共済・iDeCo)の全額所得控除を組み合わせることで、課税所得を数百万円単位で圧縮可能。
- 要点2:自宅兼オフィスの家賃や光熱費は客観的な使用割合(家事按分)をエビデンスとして記録し、少額減価償却資産の特例(30万円未満)を活用して賢く経費化する。
- 要点3:課税売上1,000万円超や所得800万円前後が法人化の検討ラインとなり、インボイス制度の経過措置推移と2026年最新の税制改正を見据えた出口戦略が求められる。
【徹底比較】手取りを最大化する代表的な個人事業主の節税対策一覧
個人事業主が利用できる節税スキームには、経費の拡充から所得控除、税額控除に至るまで多様な選択肢が存在します。まずは制度ごとの特徴と控除効果、資金の流動性リスクを正しく把握することが第一歩です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 青色申告特別控除 | 最大65万円控除(e-Tax利用+複式簿記) | 白色申告(0円)との税額差は約15万〜30万円 | 支出ゼロで使える最強の基礎控除。クラウド会計導入で即座に満額適用を目指すべき必須項目。 |
| 小規模企業共済 | 月額1,000円〜7万円(年最大84万円全額控除) | 所得500万円の場合、年間約25万円の減税効果 | 退職金積立と節税を両立。低金利での契約者貸付制度も使え、資金繰りのセーフティネットとして極めて優秀。 |
| iDeCo(個人型確定拠出年金) | 月額上限6.8万円(年最大81.6万円全額控除) | 運用益非課税+受取時控除 | 老後資金形成に最適だが、原則60歳まで資金ロックされるため手元流動性とのバランス調整が肝要。 |
| 経営セーフティ共済 | 月額上限20万円(年最大240万円・累積800万円) | 事業所得の必要経費に直接算入可能 | 利益が突発的に跳ね上がった年の利益圧縮に強力。ただし解約時の益金算入タイミングの設計が必須。 |
| 少額減価償却資産の特例 | 30万円未満の減価償却資産を一括経費計上(年合計300万円まで) | 通常10万円以上の資産は数年かけて減価償却 | ハイスペックPCや撮影機材など、業務に必要な設備投資を当期の経費として即座に落とせる実効策。 |

手取りが激変する経費計上の境界線|経費にできるもの一覧と家事按分の実務
「何が経費になり、何が経費にならないのか」という線引きは、個人事業主が最も頭を悩ませるポイントです。税務上の基本原則は「事業の売上を獲得するために直接・間接に関連している支出かどうか」に集約されます。
プライベートと業務の双方が混ざり合う支出については、合理的な計算基準による家事按分を行うことで、堂々と必要経費として計上できます。
【経費に計上できる主な項目一覧】
- 地代家賃:自宅兼事務所の場合、専有面積比率や作業時間の割合(通常20〜50%程度)で按分。
- 水道光熱費・通信費:電気代やインターネット回線料金、業務スマホ利用料(使用時間や接続機器台数で30〜60%按分)。
- 旅費交通費・会議費:クライアント先への移動交通費、カフェでの打ち合わせ代金、コワーキングスペース利用料。
- 消耗品費:パソコン、事務用品、撮影機材、デスク・チェア(30万円未満は特例適用で一括処理可能)。
- 新聞図書費・研修費:業務関連書籍、業界紙、オンラインサロン代、セミナー参加受講料。
- 接待交際費:取引先との飲食代、お中元・お歳暮、慶弔見舞金(個人事業主には法人と異なり上限金額の縛りなし)。
税務調査で指摘を受けないための鉄則は、按分比率の算出根拠をメモや図面で書面化し、領収書や請求書データとともに7年間保管しておくことです。
【実態検証】確定申告の現場から見えた生の声とリアルな落とし穴
税務の現場やオンラインコミュニティで交わされる生々しい体験談を検証すると、自己流の節税対策が招く思わぬトラブルが浮き彫りになります。
「税理士をつけずに経費を無理やり積み増した結果、3年後の税務調査で私的利用を厳しく突かれ、重加算税と延滞税で本税以上の現金を徴収された」と悔やむクリエイターの告白は氷山の一角です。特に高級車やブランド品の衣装代、家族旅行を兼ねた私的飲食の経費化は、国税局や税務署の重点調査項目としてマークされています。
一方で、「青色申告の65万円控除と小規模企業共済を満額活用しただけで、年間40万円近く住民税と国保料が下がり、手元キャッシュが一気に安定した」という成功体験も多数報告されています。節税の成否を分けるのは、「派手な裏ワザ」に手を出すことではなく、国が用意した公的制度を愚直に組み合わせる姿勢です。
一般に知られていない盲点とネットの誤解を暴く
ネット上には「領収書さえ集めれば何でも経費になる」「売上1,000万円未満なら絶対に消費税は関係ない」といった危険な誤解が散見されます。法令の正しい解釈を押さえておく必要があります。
代表的な誤解の一つが、専従者給与に関するルールです。青色事業専従者給与を活用すれば、生計を一にする家族への給料を全額必要経費に算入できます。しかし、これには「事前に税務署へ届出書を提出していること」「専従者が年間を通じて事業に専念していること(原則として他社でのフルタイム勤務や学生は不可)」「業務内容に見合った適正な給与額であること」という厳格な要件が課されます。
また、ふるさと納税における控除限度額の計算ミスも多発しています。小規模企業共済やiDeCo、青色申告特別控除によって課税所得を圧縮すると、その分ふるさと納税の自己負担2,000円で済む上限枠も縮小します。シミュレーションを行う際は、各種控除適用後の正確な所得金額をベースに算出することが不可欠です。
【2026年最新】税制改正動向とインボイス制度定着後の個人事業主戦略
インボイス制度(適格請求書等保存方式)が定着した現在、免税事業者にとどまるか、課税事業者として適格請求書発行事業者になるかの選択は、売上と手取りに直結する死活問題となっています。経過措置の段階的見直しが進む中、自身の主要顧客がBtoB(法人・事業者向け)かBtoC(一般消費者向け)かによって、事業戦略を根本から見極めなければなりません。
さらに、2026年税制改正の議論においては、働き方の多様化に伴う各種所得控除の見直しや、プラットフォームワーカーに対する取引データの捕捉強化が進められています。デジタル化された記帳データの正確性がこれまで以上に問われる時代となっており、マネーフォワードやfreeeなどのクラウド会計ソフトを軸にしたペーパーレス管理と証憑の電子保存は必須のインフラです。
個人事業主が法人化を検討すべきタイミングと判断基準
事業所得が増加するにつれて、所得税の累進課税構造(最高税率45%+住民税10%)の壁にぶつかります。ここで浮上するのが「法人成り(法人化)」という選択肢です。
一般的に、事業所得が700万〜800万円を超えたタイミング、あるいは課税売上高が1,000万円を突破し消費税の納税義務が現実化する局面が法人化の検討目安となります。
法人化によって得られる主なメリットは以下の通りです。
- 役員報酬による給与所得控除:自身に給与を支払うことで給与所得控除を二重に活用可能。
- 退職金積立・社宅制度:役員退職金の活用や、法人契約による賃貸住宅の社宅化(家賃の大部分を経費化)。
- 社会的信用の向上:大手企業との直接取引開始や銀行融資枠の拡大。
ただし、法人設立には定款認証や登録免許税などの初期費用(約10万〜25万円)がかかるほか、赤字であっても毎年約7万円の法人住民税均等割が発生します。社会保険(健康保険・厚生年金)への強制加入義務も生じるため、総合的なコストシミュレーションが欠かせません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や財務管理の観点から見ると、節税に対する過度な執着はかえって企業の成長を阻害する「キャッシュフローの罠」に陥る危険性を孕んでいます。
【今すぐ積極的な節税対策を進めるべき人】
利益が安定して年500万円以上出ており、手元キャッシュの流動性が確保されている事業者。小規模企業共済やiDeCoを満額活用し、将来の資産形成と足元の税負担軽減を同時に達成できます。
【過度な節税に慎重になるべき人】
事業拡大期にあり、近々金融機関からの事業融資や住宅ローンの審査を控えている事業者。節税のために無理やり経費を計上して申告所得を低く抑えすぎると、銀行からの与信スコアが著しく低下し、肝心な資金調達で致命的な足かせとなります。まずは「しっかり利益を出して適正に納税し、自己資本を厚くする」ことが最優先の成長戦略です。
【節税 個人 事業 主】に関するよくある質問(FAQ)
Q1:開業したばかりで売上が少ない場合でも青色申告をするメリットはありますか?
A1:絶大なメリットがあります。赤字が出た場合でも、その損失を最大3年間にわたって繰り越し、翌年以降の黒字と相殺(純損失の繰越控除)できます。初年度の赤字を将来の節税原資に変えられるため、売上規模に関わらず開業届と青色申告承認申請書を提出しておくのが鉄則です。
Q2:領収書を紛失してしまった場合、経費として認められませんか?
A2:領収書がなくても直ちに否認されるわけではありません。クレジットカードの利用明細書、銀行振込の控え、出金伝票に「日付・支払先・金額・具体的な業務上の目的」を明確に記載して保管しておけば、客観的証拠として十分認められます。
Q3:税務調査に入られやすい個人事業主の特徴はありますか?
A3:売上が急激に伸びている事業所、売上に対して接待交際費や消耗品費の比率が異常に高いケース、売上高がちょうど900万円台後半で推移しインボイス・消費税逃れが疑われるケースなどは調査対象に選定されやすい傾向にあります。日頃から帳簿の整合性を保ち、按分の根拠を残しておくことが最大の防御策です。
まとめ:今後の動向と失敗しないための判断基準
個人事業主における節税の本質は、目先の現金を減らして見かけの利益を削ることではなく、「手元に残るキャッシュを最大化し、事業と生活の基盤を強固にすること」にあります。
青色申告特別控除や公的共済制度をベースに据え、家事按分を論理的に行いながら、事業規模の拡大に応じて法人化を見据える。この王道のステップを着実に踏むことこそが、激変する税制環境を生き抜く最も確実な戦略です。 (出典: 節税 個人 事業 主(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。